
Incendio en Colón y Perú: "el informe pericial de los bomberos determinará la cadena de responsabilidades"
En 'Tarde para Armar', programa que se transmite de 13 a 17 horas por LU9 Mar del Plata, Ana Belén Leyva, integrante de la Asociación Argentina de Productores Asesores de Seguros, habló sobre las implicancias legales tras el incendio del pasado lunes por la noche en Colón y Perú y sobre la cadena de responsabilidades a tener en cuenta por las coberturas de los seguros.
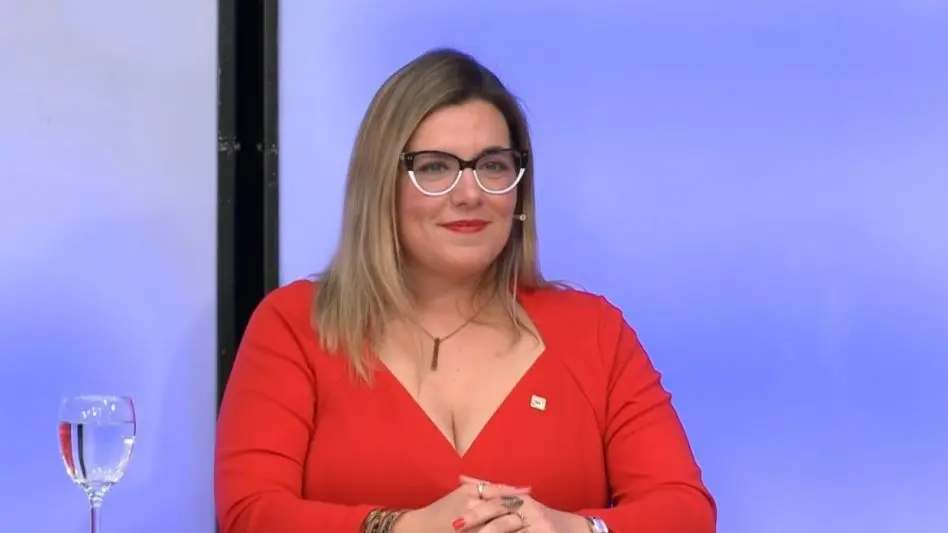
Ante un incendio, el primer paso es que cada damnificado active su propia póliza, independientemente de dónde se haya originado el fuego. Así lo explicó Ana Belén Leyva, asesora de seguros, al detallar que concesionarios, ferreterías o viviendas afectadas deben realizar el reclamo en su respectiva aseguradora mientras se determina la causa del siniestro.
La cadena de responsabilidades se define recién cuando interviene la pericia de Bomberos, que es la que establece con precisión el origen del incendio. Esa información resulta clave para determinar quién debe responder finalmente por los daños ocasionados a terceros.
Responsabilidad civil y peritajes clave
Leyva explicó que, si se confirma que el incendio se originó en la agencia de vehículos, ese establecimiento será el primer responsable a través de la cobertura de responsabilidad civil linderos incluida en su póliza. En ese punto, remarcó un aspecto central: la suma asegurada.
Según indicó, si la cobertura contratada no alcanza para cubrir el total de los daños ocasionados, "la diferencia deberá afrontarse con el propio patrimonio del responsable", una situación que puede derivar en conflictos legales prolongados.
Sumas aseguradas y asesoramiento profesional
La especialista subrayó la importancia de definir correctamente las sumas aseguradas en función del entorno. No es lo mismo, señaló, tener como vecino "un pequeño quiosco" que una estación de servicio o un edificio de viviendas.
En ese sentido, recomendó trabajar con un asesor de seguros que diseñe coberturas a medida y evitar las pólizas "enlatadas" o prediseñadas, que muchas veces no contemplan riesgos específicos. En el caso de los talleres, mencionó que existe una cobertura de responsabilidad para vehículos de terceros, aunque aclaró que no es habitual que la tengan contratada, salvo en establecimientos de gran tamaño.
Hogares sin seguro y un dato alarmante
Otro punto que destacó Leyva fue la baja cobertura de seguros de hogar en el país. Según datos del sector, menos del 20% de las viviendas en Argentina cuenta con seguro de incendio o integral.
Muchas veces, explicó, este tipo de seguro se percibe como un gasto prescindible frente a otros consumos, cuando en realidad su costo es bajo en relación con el impacto que puede tener un incendio. A diferencia de un robo, remarcó, el fuego puede ser devastador y dejar a una familia sin techo.
Comercios cerrados y pérdida de ingresos
En relación con los comercios afectados y sus empleados, Leyva recordó que existe la cobertura por pérdida de beneficio o interrupción de la explotación. Este seguro permite acompañar el proceso de reconstrucción, afrontar el pago de sueldos y gastos fijos, como alquileres, y evitar que el empleador deba sostener en soledad los meses sin actividad hasta la reapertura.
Finalmente, la asesora señaló que el seguro es un método de previsión frente a lo inevitable, y que hechos como este incendio deberían servir para generar mayor conciencia sobre la necesidad de estar correctamente asegurados antes de que ocurra una tragedia.
