
Más allá del "tarjeteo"; Claves para frenar la angustia financiera
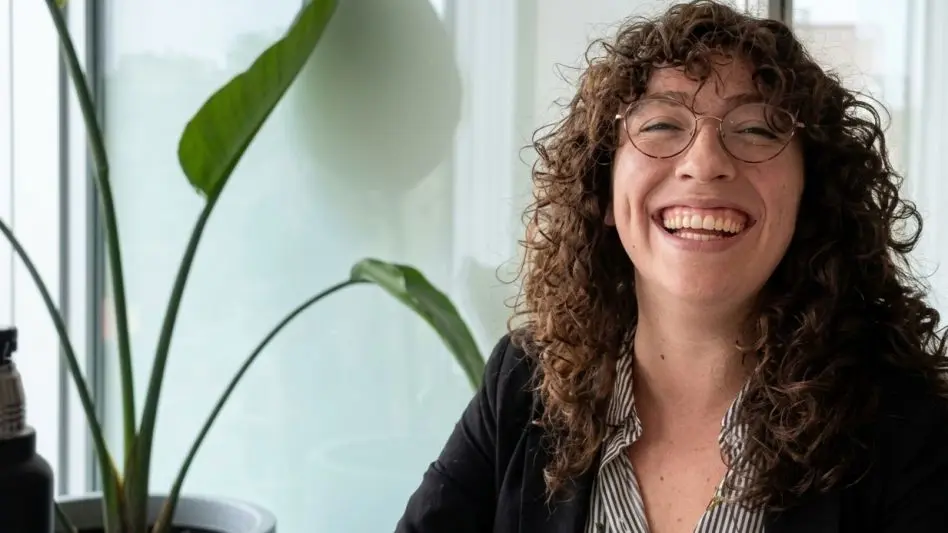
En 'Ecos del Día', programa que se transmite de 17.30 a 20 horas por LU9 Mar del Plata con Javier Novoa, la licenciada en economía Tatiana Guajardo Gaitán, analiza la compleja situación del endeudamiento personal en 2026.
El endeudamiento personal se convirtió en una problemática creciente en Mar del Plata y en todo el país. Según especialistas en educación financiera, desde 2025 aumentó de manera significativa la cantidad de personas que buscan ayuda para ordenar sus cuentas, con un denominador común: deudas acumuladas y dificultades para afrontarlas.
En ese contexto, advierten que el uso cotidiano de tarjetas de crédito y, sobre todo, aplicaciones fintech con préstamos inmediatos, contribuye a profundizar una "bola de nieve" que luego resulta muy difícil de desarmar.
Un proceso que no es inmediato, pero sí difícil de revertir
La especialista Tatiana Guajardo Gaitán, dedicada a la gestión financiera personal, explicó que el endeudamiento no ocurre de un día para otro, sino que responde a un proceso progresivo. Sin embargo, remarcó que revertirlo implica cambios profundos.
En ese sentido, señaló que "una vez que empieza una bola de nieve de endeudamiento, todo se vuelve muy difícil de gestionar", aunque aclaró que no es imposible.
Además, vinculó este fenómeno con el contexto económico: salarios ajustados y hábitos de consumo que priorizan el uso del crédito como solución inmediata.
Tarjetas y fintech: el riesgo de no dimensionar el gasto
Uno de los puntos más críticos es la facilidad para acceder al crédito digital. A diferencia de la tarjeta física, donde existe cierta conciencia del gasto, las aplicaciones permiten endeudarse con un solo clic.
En la entrevista, se destacó que estas plataformas ofrecen montos constantes y generan una sensación de bajo impacto económico, lo que dificulta percibir cuánto dinero se está utilizando realmente.
La especialista advirtió que eliminar la aplicación no soluciona el problema: "no solo queda la deuda, sino también la dificultad de gestionar el vínculo con la entidad", explicó.
El gasto hormiga y el consumo cotidiano
Otro factor que incide es el llamado "gasto hormiga": consumos pequeños pero frecuentes que, acumulados, representan sumas importantes.
Lejos de demonizar estos hábitos, la especialista sostuvo que el problema aparece cuando se vuelven compulsivos. Según explicó, "no se trata de eliminar los pequeños placeres, sino de mantener un equilibrio acorde a la realidad económica".
Cómo salir de las deudas: presupuesto y estrategias
Frente a este escenario, el primer paso es claro: ordenar las finanzas personales. La elaboración de un presupuesto es, según remarcó, la herramienta fundamental para entender ingresos, gastos y nivel de endeudamiento.
También mencionó dos métodos conocidos:
- Bola de nieve: cancelar primero las deudas más pequeñas para ganar liquidez.
- Avalancha: atacar las deudas más grandes para reducir intereses más rápido.
Ambas estrategias tienen ventajas y limitaciones, por lo que deben adaptarse a cada situación particular.
Bancos vs fintech: diferencias clave
En cuanto a los acreedores, la especialista marcó una diferencia importante entre bancos y fintech.
Indicó que las entidades bancarias suelen ofrecer mayores alternativas de refinanciamiento, ya que buscan mantener al cliente dentro del sistema. En cambio, las fintech presentan condiciones más rígidas y menos flexibles para negociar pagos.
Un problema en crecimiento y con impacto emocional
Finalmente, advirtió que el endeudamiento no solo es un problema económico, sino también emocional. La imposibilidad de pagar genera angustia y afecta la calidad de vida.
Según señaló, en su experiencia profesional "cada vez más personas llegan con deudas para resolver", desplazando incluso a consultas sobre ahorro o inversión.
El fenómeno, que se intensificó en el último año, pone en agenda la necesidad de fortalecer la educación financiera y promover un uso más consciente del crédito.
